Die große KI-Wette: Was der Ausbau kostet und wer zahlt, wenn sie nicht aufgeht.
16. Oktober 2026 · 8 Min. Lesezeit
Am 23. September 2026 sah das Wall Street Journal den Ausbau der KI-Infrastruktur auf dem Weg zur größten Wirtschaftswette der US-Geschichte. Drei Wochen später, am 13. Oktober 2026, hat der Internationale Währungsfonds (IWF) durchgespielt, was passiert, wenn diese Wette nicht aufgeht. Dazu liegen inzwischen neue Zahlen aus der Forschung, aus den amtlichen US-Statistiken und von den Unternehmen selbst vor. Sie zeigen, wie groß der Ausbau ist, wie er finanziert wird und wer die Rechnung zahlt, wenn die erhofften Erträge ausbleiben.
Wie groß die Wette ist
Die fünf großen US-Technologiekonzerne Amazon, Microsoft, Alphabet, Meta und Oracle, im Fachjargon Hyperscaler, haben 2020 zusammen rund 97 Milliarden Dollar investiert, 2025 waren es mehr als 400 Milliarden. Für 2026 werden mehr als 800 Milliarden Dollar erwartet. Damit dürften sie 2026 nach aktuellen Schätzungen erstmals mehr investieren, als ihr laufendes Geschäft an Geld einbringt: rund 800 gegenüber gut 700 Milliarden Dollar. Das zeigt der Finanzökonom Stijn Van Nieuwerburgh von der Columbia Business School in einem Papier für die Brookings Institution, dessen Entwurf vom 4. September 2026 stammt.
Zum Größenvergleich: Amazon allein plant für 2026 Investitionen von rund 200 Milliarden Dollar, wie Konzernchef Andy Jassy am 5. Februar 2026 ankündigte. Im ersten Halbjahr hat Amazon bereits 98,4 Milliarden Dollar für Sachanlagen ausgegeben. Der deutsche Staat investierte 2025 brutto 147,5 Milliarden Euro, laut Statistischem Bundesamt 3,3 Prozent der Wirtschaftsleistung. Ganz vergleichbar sind die Zahlen nicht: Bei Amazon ist es ein weltweiter Plan für 2026 in Dollar, beim Staat sind es die tatsächlichen Investitionen des Jahres 2025 in Euro.
Was die amtlichen Zahlen zeigen
Der Ausbau ist in der US-Statistik angekommen. Am 30. September 2026 hob das Bureau of Economic Analysis (BEA), das die Wirtschaftsleistung der USA berechnet, das Wachstum im zweiten Quartal von 1,5 auf 2,2 Prozent an, hochgerechnet aufs Jahr. Dass die Investitionen der Unternehmen höher ausfielen als zunächst berechnet, liegt laut dem Amt vor allem an Nichtwohnbauten, in erster Linie an Rechenzentren.
Das US Census Bureau meldete am 1. Oktober 2026: Von Januar bis August flossen 77,9 Milliarden Dollar in den privaten Bürobau, zu dem die Statistik auch Rechenzentren zählt, 13,8 Prozent mehr als ein Jahr zuvor. Im selben Zeitraum gingen die Ausgaben für den privaten Industriebau um 22,2 Prozent zurück, die für den privaten Bau insgesamt um 4,4 Prozent. Server und Racks sind in diesen Zahlen nicht enthalten, sie zählen nicht als Bau.
Auch die Lieferkette spürt den Ausbau. Der Chip-Auftragsfertiger TSMC meldete am 15. Oktober 2026 für das dritte Quartal 46,72 Milliarden Dollar Umsatz, 41,2 Prozent mehr als ein Jahr zuvor. 68 Prozent davon stammen aus dem Geschäft mit Chips für Hochleistungsrechner, ein Jahr zuvor waren es 57 Prozent. Für das vierte Quartal erwartet TSMC 52,3 bis 54,3 Milliarden Dollar.
Der Vergleich mit früheren Investitionswellen
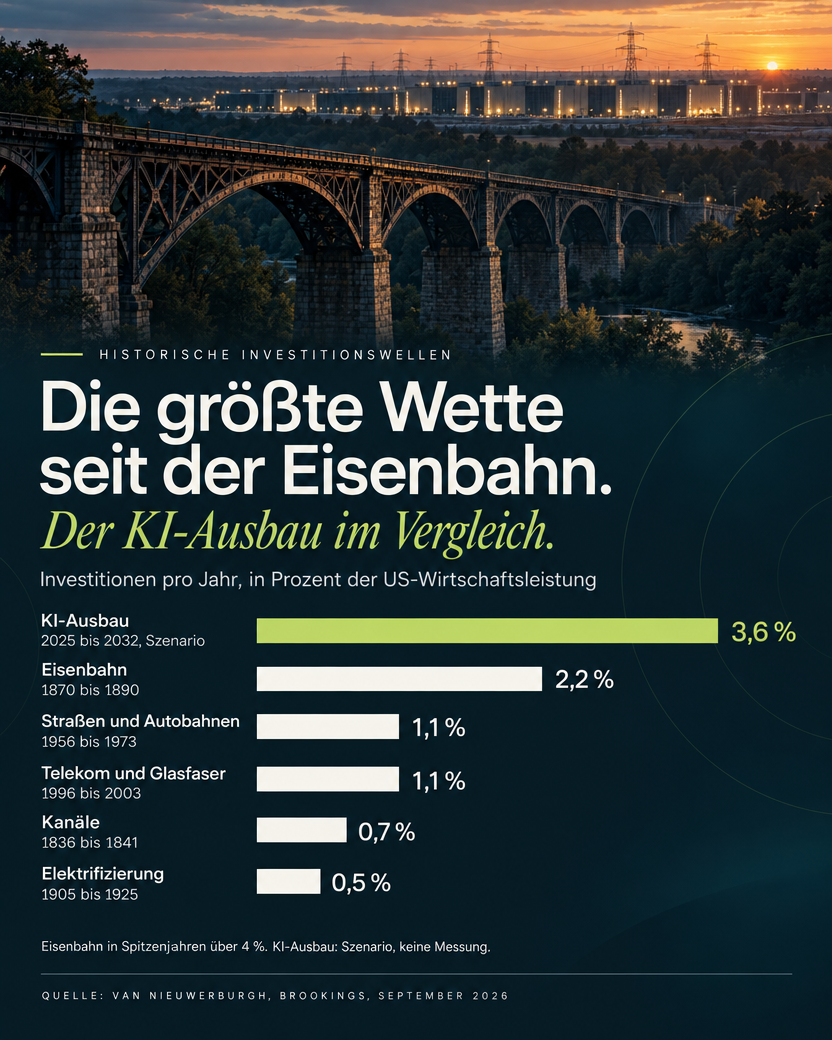
Wie außergewöhnlich der Ausbau ist, zeigt der Blick zurück. Van Nieuwerburgh hat in einem Szenario berechnet, was der geplante Ausbau der US-Rechenzentren von 2025 bis 2032 kostet, mit Gebäuden samt Kühlung, Netzanschlüssen und Chips: rund 10,3 Billionen Dollar, im Schnitt 3,6 Prozent der US-Wirtschaftsleistung pro Jahr. Kraftwerke und der spätere Austausch der Chips sind nicht eingerechnet. Frühere Investitionswellen kamen, gemessen an der Wirtschaftsleistung ihrer Zeit, auf deutlich weniger:
- Eisenbahnbau 1870 bis 1890: 2,2 Prozent pro Jahr
- Straßen- und Autobahnbau 1956 bis 1973: 1,1 Prozent
- Telekom- und Glasfaserboom 1996 bis 2003: 1,1 Prozent
- Kanalbau 1836 bis 1841: 0,7 Prozent
- Elektrifizierung mit Kraftwerken und Stromnetzen 1905 bis 1925: 0,5 Prozent
Was der Vergleich nicht zeigt
Zum Vergleich gehören zwei Einschränkungen. Die KI-Zahl ist ein Szenario, keine Messung, und in einzelnen Spitzenjahren, 1870 und 1881, lag auch der Eisenbahnbau über 4 Prozent. Wichtiger noch ist ein Unterschied in der Haltbarkeit: Schienen, Stromnetze und Glasfaserkabel halten Jahrzehnte, während KI-Chips schon nach drei bis sechs Jahren wirtschaftlich veraltet sein können. Pro investiertem Dollar entsteht also weniger dauerhafter Wert, und um 2030 dürfte bei den ersten neuen Rechenzentren der Austausch der Technik anstehen.
Was der Ausbau einspielen müsste
Damit sich der Ausbau rechnet, müssten die neuen Rechenzentren laut Van Nieuwerburgh bis 2032 rund 3,7 Billionen Dollar Umsatz im Jahr erwirtschaften, um eine Rendite von 10 Prozent zu erzielen. Dabei unterstellt er, dass die Hälfte des Umsatzes als Cashflow bleibt. Zum Vergleich: OpenAI und Anthropic setzen nach aktuellen Schätzungen, die er zitiert, zusammen rund 100 Milliarden Dollar im Jahr um. Um auf die nötige Summe zu kommen, müssten solche Erlöse bis 2032 jedes Jahr um rund 80 Prozent wachsen.
Schnell wachsen sie tatsächlich. Laut Bloomberg setzte Anthropic im dritten Quartal 2026 16,8 Milliarden Dollar um, nach 4,7 Milliarden im ersten und 11,6 Milliarden im zweiten Quartal, und war im dritten Quartal bereinigt profitabel, also ohne bestimmte Kostenposten gerechnet; ein geprüfter Gewinn ist das nicht. Die Angaben stammen von Teilnehmern eines Investorentreffens am 14. Oktober 2026; bestätigt hat Anthropic sie nicht.
Wie der Ausbau finanziert wird
Finanziert wird der Ausbau zunehmend mit Schulden. Laut dem Finanzstabilitätsbericht des IWF vom 13. Oktober 2026 stammen inzwischen 10 Prozent aller weltweit neu ausgegebenen Unternehmensanleihen mit guter Bonität von den Hyperscalern, nach der Definition des Finanzdienstes Bloomberg den großen Cloud- und Rechenzentrumsbetreibern; 2024 war es weniger als 1 Prozent. 14 große KI-Transaktionen seit 2023 umfassen nach Zählung des IWF rund 300 Milliarden Dollar Eigenkapital und 650 Milliarden Dollar Schulden. Dem stehen nach Zählung des IWF zugesagte künftige Umsätze von 1,4 Billionen Dollar gegenüber, also Einnahmen, die erst noch fließen müssen.
Dazu kommen Konstruktionen außerhalb der Bilanz. Für Metas Rechenzentrum Hyperion in Louisiana, ein Projekt von rund 30 Milliarden Dollar, nahm eine eigene Projektgesellschaft, an der der Finanzinvestor Blue Owl 80 Prozent hält, 27 Milliarden Dollar Schulden auf, rund 90 Prozent des Projektwerts.
Das Szenario des IWF
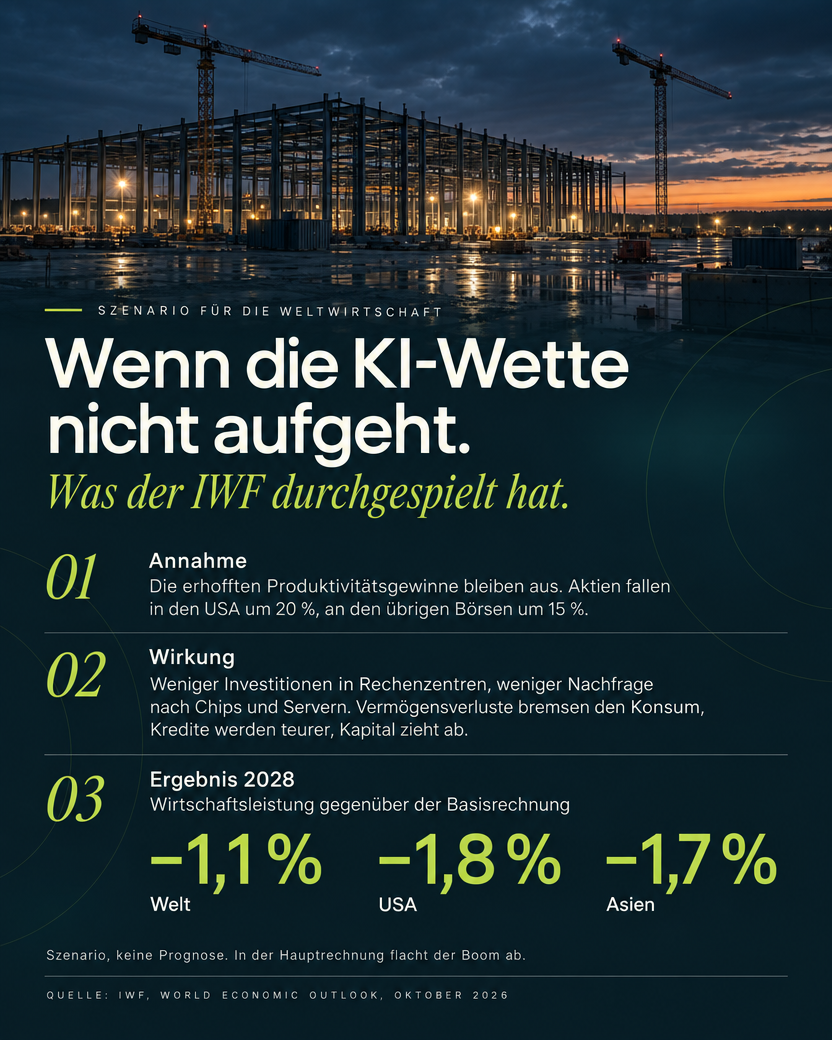
Was passiert, wenn die Wette nicht aufgeht, hat der IWF am 13. Oktober 2026 in seinem Weltwirtschaftsausblick durchgespielt.
Die Annahmen: Die erhofften Produktivitätsgewinne durch KI bleiben aus, und die Aktienkurse fallen, in den USA um 20 Prozent, an den übrigen Börsen um 15 Prozent.
Die Wirkung: Die Investitionen in KI-Infrastruktur und Technik gehen stark zurück, vor allem in den USA. Die Nachfrage nach Technologiegütern wie Chips und Servern sinkt, Vermögensverluste bremsen den Konsum, höhere Risikoaufschläge machen Kredite für Unternehmen vorübergehend teurer, und in die Länder der KI-Lieferkette fließt weniger Kapital.
Das Ergebnis: 2028 läge die Wirtschaftsleistung der Welt um 1,1 Prozent unter der Basisrechnung, die der USA um 1,8 Prozent und die Asiens um 1,7 Prozent. Die Technologieexporteure Asiens müssten mit 20 Prozent niedrigeren Exportpreisen rechnen.
Wichtig: Das ist ein Szenario, keine Prognose, und es beschreibt das Niveau der Wirtschaftsleistung, nicht das Wachstum eines einzelnen Jahres. In seiner Basisrechnung geht der IWF davon aus, dass der KI-Boom allmählich abflacht, und erwartet für die Weltwirtschaft 3,1 Prozent Wachstum 2026 und 3,4 Prozent 2027. Auch die Gegenrichtung hat er durchgerechnet: Fällt der Ausbau stärker aus als erwartet, könnte die Weltwirtschaftsleistung bis 2029 um 0,6 Prozent höher liegen.
Der Fall Character.AI
Wie schnell ein KI-Geschäftsmodell kippen kann, zeigt Character.AI. Auf der Plattform erstellen Nutzer eigene KI-Figuren und chatten mit ihnen. Gegründet Ende 2021 von den früheren Google-Forschern Noam Shazeer, Mitautor der Transformer-Studie, auf der Sprachmodelle wie ChatGPT beruhen, und Daniel De Freitas, wurde das Start-up 2023 mit einer Milliarde Dollar bewertet und hatte 2024 rund 20 Millionen Nutzer im Monat. Im selben Jahr lizenzierte Google die Technik, laut Berichten für 2,7 Milliarden Dollar, und holte die beiden Gründer zurück. Danach folgten Klagen von Familien, die der App Mitschuld an Schäden bei Jugendlichen geben; Character.AI schloss Minderjährige schließlich aus.
Am 12. Oktober 2026 hat das Unternehmen ein Insolvenzverfahren nach Chapter 11 des US-Insolvenzrechts eingeleitet, nach eigenen Angaben wegen erheblicher rechtlicher, regulatorischer und betrieblicher Belastungen. Dazu kommt ein Grundproblem, auf das das Fachportal TechCrunch hinweist: Je mehr Menschen eine KI-App nutzen, desto höher die Rechenkosten. Die Plattform läuft vorerst weiter, Nutzer können ihre Daten exportieren.
Im Verfahren bietet Disney bisher 20 Millionen Dollar. Gekauft würde damit nicht das Unternehmen, sondern ein nicht exklusives, unbefristetes Nutzungsrecht an Teilen seines geistigen Eigentums. Das Gebot setzt die Untergrenze, andere Interessenten können es überbieten. Abschließen will Character.AI den Verkauf Ende November oder Anfang Dezember 2026. Findet sich niemand, der die Plattform weiterführt, wird sie abgewickelt.
Was Geschäftsführungen daraus mitnehmen können
Geht die Wette nicht auf, zahlen nicht nur Anleger die Rechnung. Das Szenario des IWF trifft Unternehmen an zwei Stellen direkt.
Erstens Aufträge: Welcher Teil des Umsatzes hängt direkt oder über die Kunden am Bau von Rechenzentren, an Strom- und Kältetechnik oder an der Chipindustrie, und was passiert, wenn diese Aufträge deutlich zurückgehen?
Zweitens Finanzierung: Welche Kredite und Projekte müssen in den nächsten zwei Jahren neu finanziert werden, und was kosten sie, wenn Kapital teurer wird?
Dazu die eigene KI-Nutzung: Der Fall Character.AI zeigt, dass auch bekannte Anbieter verschwinden können. Bei wichtigen KI-Diensten gehört deshalb das Recht auf Export der eigenen Daten in den Vertrag, und ein Ersatzanbieter sollte vorab geprüft sein.
Ein erster Schritt: Gehen Sie mit Vertrieb und Finanzen die zehn größten Kunden und die Finanzierungen der nächsten zwei Jahre durch, und markieren Sie, was davon am KI-Ausbau hängt.
Mehr Einordnung im KI-Strategiebriefing
Im KI-Strategiebriefing ordnen wir jede Woche aktuelle KI-Entwicklungen für Entscheiderinnen, Entscheider und Führungskräfte ein – kompakt, praxisnah und mit Blick auf die Entscheidungen, die jetzt anstehen.
Jeden Freitag um 8:00 Uhr · 30 Minuten · online
Jetzt zum nächsten KI-Strategiebriefing anmelden:
https://www.silbury.com/strategie
Quellen
The Wall Street Journal, „The AI Build-Out Is Becoming the Biggest Economic Bet in U.S. History“, 23. September 2026 · Stijn Van Nieuwerburgh, „Financing the AI Buildout“, Brookings Papers on Economic Activity, Entwurf vom 4. September 2026 · Amazon, Ergebnisse des vierten Quartals 2025, 5. Februar 2026, und des zweiten Quartals 2026, 30. Juli 2026 · Statistisches Bundesamt, Pressemitteilung vom 29. Juni 2026 · U.S. Bureau of Economic Analysis, Gross Domestic Product, Second Quarter 2026 (Third Estimate), 30. September 2026 · U.S. Census Bureau, Construction Spending, August 2026, 1. Oktober 2026 · TSMC, Ergebnis des dritten Quartals 2026, 15. Oktober 2026 · Bloomberg, 14. Oktober 2026, deutsche Fassung im Handelsblatt, 15. Oktober 2026 · IWF, World Economic Outlook, Oktober 2026, Kapitel 1, 13. Oktober 2026 · IWF, Global Financial Stability Report, Oktober 2026, Kapitel 1, 13. Oktober 2026 · Character.AI, „An Update on Character.ai“, und Pressemitteilung über Business Wire, 12. Oktober 2026 · TechCrunch, 13. Oktober 2026 und 2. August 2024 · CNBC, 23. März 2023